كيف تتيح المحافظ على السلسلة الملكية الجزئية للعقارات وتداولها.
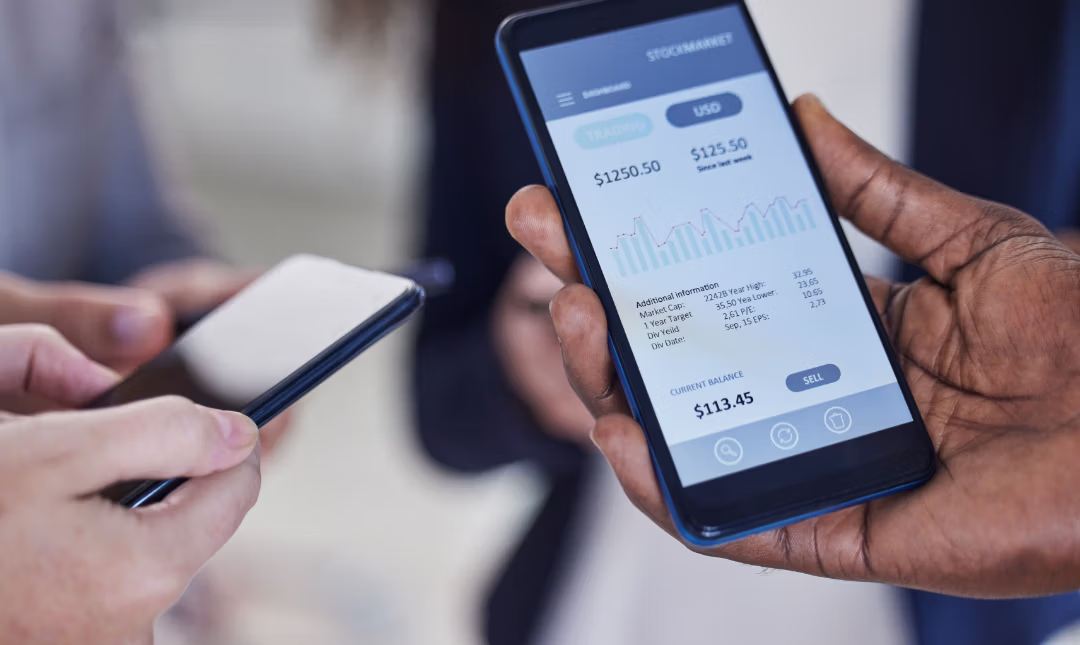
تعتمد منصات العقارات المرمّزة على محافظ يحتفظ فيها المستثمرون برموز العقارات والعملات المستقرة مثل USDC معًا. ويمكن أن تكون هذه المحافظ غير احتجازية (يتحكم المستخدم في المفاتيح الخاصة) أو احتجازية (تديرها المنصة). وتمنح المحافظ غير الاحتجازية المستثمرين تحكمًا كاملًا، لكنها تحمّلهم أيضًا المسؤولية الكاملة عن أمن المفاتيح. فعلى سبيل المثال، يمكن لمحافظ العملات المشفرة (مثل MetaMask وTrust Wallet أو المحافظ المادية) تخزين رموز العقارات وفق معيار ERC‑20 وعملة USDC. وكثيرًا ما تدمج المنصات فحوصات الهوية على السلسلة بحيث لا تتلقى الرموز سوى المحافظ التي اجتازت إجراءات KYC (أي إدراج المحافظ في القائمة المعتمدة عبر العقود الذكية). ولتمويل هذه المحافظ، يشتري المستثمرون عادةً عملة مستقرة مثل USDC (أو يحوّلون العملة الورقية إلى USDC) ثم ينقلونها إليها. فعلى سبيل المثال، يشترط سوق Lofty AI إجراء جميع الصفقات بعملة USD Coin، فإذا قُدّم أمر شراء بعملة أخرى، يُحوَّل إلى USDC بالسعر الحالي ويُنفَّذ الشراء على السلسلة، ويُعاد أي رصيد غير مستخدم من USDC إلى محفظة Lofty الخاصة بالمستثمر.
أنواع المحافظ: تبسّط المحافظ الاحتجازية (التي تستضيفها المنصة) الاستخدام لكنها تتطلب الثقة في المزوّد، بينما تمنح المحافظ غير الاحتجازية التحكم للمستثمر لكنها تعني إدارة المفاتيح بنفسه (وقد يعني فقدان المفتاح فقدان الوصول إلى الرموز). وتعالج مشاريع كثيرة ذلك عبر خدمات استرداد المحافظ أو إعدادات التوقيع المتعدد.
USDC كأداة تمويل: كثيرًا ما تشترط مبيعات الرموز العقارية استخدام USDC. إذ يحصل المستثمرون أولًا على USDC (عبر منصات التداول أو بوابات الدخول) ويموّلون بها محافظهم. وتقبل بعض المنصات بطاقات الائتمان أو التحويلات المصرفية وتحوّلها إلى USDC في الخلفية، لكن المعاملة على السلسلة تتم بالعملة المستقرة.
KYC والقوائم المعتمدة: تفرض العقود الذكية ألا تتلقى الرموز أو تتداولها سوى المحافظ المعتمدة. وتدرج المنصات عناوين المحافظ في القائمة المعتمدة بعد التحقق من الهوية. فعلى سبيل المثال، قبل إصدار الرموز، قد يتحقق العقد من إدراج المحفظة في القائمة المعتمدة (التي يديرها غالبًا مزوّد خدمات KYC للمنصة خارج السلسلة). ويضمن ذلك الامتثال لقوانين الأوراق المالية وقوانين AML عبر ربط الهويات الحقيقية بعناوين المحافظ.
الحوكمة والتحكم: قد تدعم المحافظ ميزات إضافية مثل الموافقات متعددة التوقيعات (الشائعة لدى المستثمرين المؤسسيين أو مجمّعات العقارات الكبيرة). بل إن بعض الأنظمة تتيح للمستثمرين التصويت على قرارات العقار عبر محافظهم. وبشكل عام، تعني محافظ العملات المشفرة المخصّصة أن المستثمرين يستطيعون تداول رموز العقارات الجزئية والاحتفاظ بها عالميًا مع تسوية فورية، لكن ذلك يتطلب إدارة متينة للمفاتيح وتوعية للمستخدمين.
ويحقق التصميم السليم للمحافظ قيمة تجارية ملموسة، إذ يخفض تكاليف البنية التحتية باستخدام محافظ العملات المشفرة والعقود الذكية القائمة، ويوسّع قاعدة المستثمرين (لتشمل أي شخص يملك محفظة USDC في أي مكان بالعالم). وفي الوقت نفسه، يجب أن توازن المحافظ بين سهولة الاستخدام والضمانات التنظيمية (التحقق من الهوية والحفظ الآمن) لبناء الثقة وتلبية متطلبات الامتثال.
نشر بواسطة IRTM Group